 税理士・公認会計士 武者 聡
補助金を活用したいものの、「税理士に相談してよいのか」「申請まで代行してもらえるのか」と迷う経営者や個人事業主は少なくありません。
結論からいうと、補助金について税理士へ相談することは可能です。特に、事業計画の数値確認、資金繰り、補助金を受け取った後の会計・税務まで考えるなら、税理士は有力な相談先です。
ただし、「税理士であれば、どの補助金でも有償で申請書を作成し、そのまま代理申請できる」というわけではありません。
国税庁が示す税理士の本来の業務は、租税に関する「税務代理」「税務書類の作成」「税務相談」です。 一方、官公署に提出する書類を他人から報酬を得て作成する業務については行政書士法が関係します。さらに、雇用関係助成金など労働・社会保険関係の手続では社会保険労務士法が関係します。
そのため、補助金について専門家へ依頼するときは、単に「税理士かどうか」ではなく、何を相談し、どの書類を誰が作成し、誰が申請するのかまで確認することが重要です。
本記事では、税理士に相談できる内容から申請代行の注意点、行政書士・社会保険労務士との違い、費用、税理士選び、補助金受給後の税務までわかりやすく解説します。
※制度・法令・公募状況は2026年9月23日時点の情報をもとにしています。実際に申請する際は各補助金の最新の公募要領をご確認ください。
補助金について税理士に相談できること
税理士の強みは、単に申請書類を整えることではありません。会社や事業の決算内容を踏まえ、補助金を経営・資金繰り・税務まで含めて考えられることにあります。
特に、すでに顧問税理士がいる会社であれば、まず税理士へ「この投資に利用できる補助金はないか」と相談するのは合理的です。
自社で利用できそうな補助金を整理する
補助金には、設備投資、IT・デジタル化、新事業、販路開拓、省力化、事業承継など、さまざまな制度があります。
しかし、「補助金があるから設備を買う」という順序で考えるのはおすすめできません。
先に整理すべきなのは、
「どのような経営課題があるのか」
「何に投資したいのか」
「投資によってどの程度の売上・利益改善を見込めるのか」
という事業そのものです。
税理士であれば、現在の財務状況や投資余力を確認したうえで、補助金だけでなく融資や税制優遇を含めた資金調達方法を検討できます。
事業計画の数字を現実的なものにする
補助金の審査では、事業内容だけでなく、売上計画、利益計画、投資額、人件費、生産性などの数値が重要になる制度があります。
ここは税理士との相性がよい部分です。
たとえば「新設備を導入すれば売上が30%伸びる」という計画を立てても、その根拠が曖昧では説得力に欠けます。
現在の売上高、客数、客単価、原価率、粗利益率などから逆算し、
「設備導入で生産能力が月○件増える」
「受注可能件数が増えることで年間売上が○万円増える」
「人件費や維持費を差し引いても営業利益が○万円改善する」
といった形に整理できれば、事業計画そのものの精度も高めやすくなります。
補助金が入金されるまでの資金繰りを考える
補助金は、「採択されたらすぐにお金が振り込まれる」とは限りません。
たとえば中小企業省力化投資補助金(一般型)では、応募・採択後に交付申請を行い、交付決定後に補助事業を実施します。その後、実績報告、補助額の確定、支払請求を経て補助金が交付されます。公式サイトでは、交付決定額の全額が必ず支払われるわけではないことも明記されています。
つまり、補助金を使う場合でも、設備代金や外注費などを先に自社で負担するケースがあります。
1,000万円の設備投資に500万円の補助金が見込まれていても、入金までの間に必要な資金を確保できなければ事業は進みません。
税理士に相談する大きな意味の一つは、「いくら補助されるか」だけでなく「補助金が入るまで資金が回るか」を確認できることです。
採択後の会計・税務まで相談できる
補助金は受け取って終わりではありません。
会計上どの勘定科目で処理するか、法人税や所得税でどのように扱うか、固定資産を取得した場合に圧縮記帳等の対象になるかなど、受給後には税務上の確認事項があります。具体的な処理については、補助金・助成金の勘定科目と仕訳も参考にしてください。
法人については、一定の国庫補助金等を固定資産の取得・改良に充てた場合、法人税法第42条による圧縮記帳が適用できるケースがあります。国税庁も、一定の要件を満たす国庫補助金等で取得した固定資産について圧縮記帳の取扱いを示しています。
個人事業主についても、固定資産の取得・改良に充てた一定の国庫補助金等について、所得税法第42条に基づき総収入金額へ算入しない特例があります。ただし、その場合は取得価額にも影響するため、減価償却まで含めた処理が必要です。
申請段階から顧問税理士が関わっていれば、こうした受給後の処理までつなげやすくなります。
税理士による補助金申請代行は違法?2026年の行政書士法も確認
「補助金 税理士」と検索する人が特に注意したいのが、申請代行の業務範囲です。
税理士が補助金について相談に乗ることと、依頼者に代わって有償で申請書類を作成・提出することは分けて考える必要があります。
行政書士は、他人から依頼を受けて報酬を得て、官公署へ提出する書類などを作成することを業務としています。
2026年1月1日施行の改正行政書士法では、第19条第1項に「他人の依頼を受けいかなる名目によるかを問わず報酬を得て」という文言が追加されました。これは、会費・手数料・コンサルタント料など名称を変えた場合も含め、従来から存在する業務制限の趣旨を明確化したものです。改正によって2026年から初めて禁止されたという意味ではありません。
また、第23条の3では、業務制限違反について行為者だけでなく、その者が所属する法人にも罰金を科し得る両罰規定が整備されました。日本行政書士会連合会も、第19条第1項の改正について「現行法においても変わりはない」と説明し、第23条の3について両罰規定の整備を示しています。
税理士資格があれば自動的に行政書士業務をできるわけではない
税理士となる資格を有する人は、行政書士法上「行政書士となる資格」を有します。
ただし、実際に行政書士として業務を行うには、日本行政書士会連合会の行政書士名簿への登録が必要です。日本行政書士会連合会も、税理士となる資格を有する人を行政書士の資格者として挙げたうえで、行政書士になるには登録が必要であると説明しています。
したがって、
「税理士だから補助金申請書を何でも有償で作成できる」
と考えるのは適切ではありません。
一方で、すべての補助金支援が一律に行政書士だけの業務になるとも限りません。提出先、作成する書類の性質、支援内容、他の法令による規定などによって判断が異なるためです。
依頼する際は、「税理士がどこまで担当するのか」「行政書士登録もしているのか」「必要に応じて行政書士と連携するのか」を確認しておくと安心です。
税理士・行政書士・社労士・中小企業診断士は何が違う?
補助金や助成金について相談できる専門家は税理士だけではありません。
重要なのは「一番偉い資格」を探すことではなく、自分が必要としている支援に合った専門家を選ぶことです。
| 専門家 | 主な強み | 補助金・助成金で相談しやすい内容 |
|---|---|---|
| 税理士 | 税務・会計・財務 | 決算数値、収支計画、資金繰り、受給後の税務・会計 |
| 行政書士 | 官公署提出書類の作成・提出手続 | 行政書士法の範囲となる補助金申請書類の作成・手続 |
| 社会保険労務士 | 労働・社会保険 | 雇用関係助成金、労務関係の申請 |
| 中小企業診断士 | 経営分析・事業計画 | 経営戦略、市場分析、事業計画の策定支援 |
特に「補助金」と「助成金」は、名前だけで依頼先を判断しないことが大切です。
厚生労働省の雇用関係助成金では、社会保険労務士が提出代行・事務代理を行う仕組みがあり、厚生労働省の支給要領でも、社会保険労務士法の適用除外に該当しない者が報酬を得て支給申請等の手続きを行う場合には、同法違反の可能性があるとされています。
そのため、雇用・人材育成などに関する厚生労働省系の助成金については、社会保険労務士への相談が適しているケースがあります。
一方、補助金を受け取った後の法人税・所得税の処理は税理士の専門分野です。
一つの事務所ですべて対応しているように見えても、実際には税理士・行政書士・社労士・中小企業診断士が連携しているケースがあります。
補助金について税理士に相談するメリット
財務状況と事業計画をつなげて考えられる
補助金のためだけに作った事業計画では、採択された後に実行できなくなることがあります。
税理士に相談すれば、過去の決算書や試算表をもとに、現在の収益力や自己資金、借入金、返済負担まで確認したうえで投資計画を検討できます。
特に高額な設備投資を伴う補助金では、「補助率が高いから利用する」のではなく、補助金がなくても一定の投資合理性があるかまで確認しておくことが重要です。
補助金だけに頼らない資金調達を考えられる
設備投資額が2,000万円で補助予定額が1,000万円だったとしても、補助金が入金されるまで2,000万円を立て替える必要があれば、手元資金だけでは対応できないことがあります。
その場合は金融機関からの融資なども検討しなければなりません。
税理士が財務支援や金融機関対応にも強ければ、補助金、自己資金、融資を組み合わせた資金計画を考えやすくなります。
受給後まで継続して相談できる
補助事業には、交付申請、実績報告、事業化状況・効果報告など、採択後にも手続が続く制度があります。
さらに決算時には補助金の会計処理が必要です。
申請だけを単発で依頼するより、受給後の会計・税務まで把握している税理士が関与することで、補助金を事業全体の数字へ反映しやすくなります。
税理士に補助金相談をするデメリット・注意点
補助金申請を得意としていない税理士もいる
税理士の専門分野は広く、相続税を中心に扱う税理士もいれば、法人税務や資金調達に強い税理士もいます。
税理士資格を持っているからといって、すべての税理士が最新の補助金制度や申請実務に詳しいわけではありません。
特に補助金制度は公募要領の改訂が頻繁です。
依頼前に「この補助金を直近で支援した経験があるか」「採択後の手続まで対応するか」を確認したほうがよいでしょう。
専門家への報酬が発生する
補助金支援を依頼すると、着手金や成功報酬が発生することがあります。
小規模な補助金では、受け取る補助金に対して専門家報酬の割合が高くなる可能性もあります。
自社で十分に対応できる制度であれば、自社申請という選択肢もあります。
税理士だけで手続が完結しない場合がある
行政書士法や社会保険労務士法が関係する業務が含まれる場合には、税理士以外の専門家との連携が必要になることがあります。
契約前に、誰がどの業務を担当するのかを明確にしておくことが重要です。
補助金申請を税理士へ依頼すると手数料はいくら?
補助金支援には、国が定めた統一料金があるわけではありません。
事務所ごとに、
「着手金+成功報酬」
「成功報酬のみ」
「月額顧問料+個別報酬」
など料金体系が異なります。
実際の税理士・会計事務所等が公開している料金を見ると、たとえば税理士法人アップパートナーズでは、補助金により着手金10万~30万円、採択後の成功報酬を受給額の10~15%とし、交付申請・状況報告・実績報告について別途5%と案内しています。また、有村公認会計士・税理士事務所では原則として着手金なし・採択額の20%(最低報酬あり)としています。さらに、税理士法人カリスのように、補助金の種類によって交付申請・実績報告や効果報告を別料金としている例もあります。
これらはあくまで各事務所が公開している料金例であり、統一的な相場ではありません。成功報酬の料率だけでなく、交付申請・実績報告・数年間の効果報告、他士業との連携費用、消費税まで含めた総額で比較することが重要です。
| 確認する項目 | 特に見るポイント |
|---|---|
| 着手金 | 不採択でも返金されないのか |
| 成功報酬 | 採択額・交付決定額・実際の受給額のどれを基準にするか |
| 成功とする時点 | 採択時・交付決定時・入金時のどこか |
| 最低報酬 | 少額の補助金でも最低料金が設定されているか |
| 採択後支援 | 交付申請・実績報告まで料金に含まれるか |
| 継続報告 | 数年間の効果報告が別料金にならないか |
| 他士業報酬 | 行政書士や社労士への依頼費用が別途発生するか |
| 消費税 | 表示料金が税抜・税込のどちらか |
特に注意したいのが、「成功報酬がいつ確定するのか」です。
採択されたからといって、その金額がそのまま入金されるとは限りません。交付申請や実績報告の結果、最終的な補助額が変わることもあります。
「採択額の10%」なのか「実際の受給額の10%」なのかで負担額が変わるため、契約書で確認しておきましょう。
補助金に強い税理士を選ぶ7つのポイント
補助金について税理士を探す場合、ホームページに「補助金対応」と書いてあるだけで判断するのではなく、実際の支援体制を確認することが大切です。
特に、次の7点を確認しておきましょう。
- 申請したい補助金の直近の支援経験があるか
- 決算書を踏まえて事業計画の数字を作れるか
- 行政書士・社労士等との連携体制があるか
- 採択後の交付申請・実績報告まで対応するか
- 着手金・成功報酬など料金体系が明確か
- 認定経営革新等支援機関か
- GビズIDなど電子申請時の情報管理が適切か
「採択実績○%」などの数字を見る場合も、対象となった補助金、公募回、支援件数、集計期間が違えば単純比較はできません。
また、補助金に採択されるかどうかを最終的に判断するのは審査側です。専門家へ依頼しても採択が保証されるわけではありません。
認定経営革新等支援機関かどうかも確認する
認定経営革新等支援機関とは、中小企業支援について一定レベル以上の専門知識や実務経験がある者として国から認定を受けた支援機関です。税理士や税理士法人のほか、公認会計士、中小企業診断士、商工会・商工会議所、金融機関などが認定されています。
すべての税理士が認定支援機関というわけではありません。
制度によって認定支援機関による確認・支援が関係する場合もあるため、必要であれば中小企業庁の認定経営革新等支援機関検索システムで確認できます。
ただし、認定支援機関であること自体が補助金の採択を保証するものではありません。
GビズIDのID・パスワードを税理士や代行会社へ渡してもいい?
電子申請型の補助金では、GビズIDを利用する制度が増えています。
ここで注意したいのが、専門家へ自社のID・パスワードをそのまま渡して申請してもらう方法を安易に選ばないことです。
2026年3月27日からGビズIDの委任機能が拡充され、受任者側からの委任依頼や、対応する行政サービスで代理人としてログインし、代理申請を行うための機能が強化されています。行政サービスによって利用方法が異なるため、各制度のルールに従って正規の委任機能を利用することが重要です。
補助金によっては、そもそも申請者本人による入力・確認を求めています。
たとえば中小企業省力化投資補助金(一般型)の公式サイトでは、電子申請について「申請者自身」が入力内容を理解・確認し、自身で申請するよう明記されています。
「全部こちらでログインして申請するので、GビズIDとパスワードだけ教えてください」と言われた場合は、その補助金の最新ルールや正式な委任方法を確認したほうがよいでしょう。
2026年に中小企業が検討できる主な補助金
補助金制度は毎年変更されます。
2026年9月時点では、たとえば次のような制度で公募が行われています。
| 補助金 | 主な活用イメージ | 2026年9月23日時点の主な予定 |
|---|---|---|
| デジタル化・AI導入補助金2026 | ITツール・デジタル化・AI活用 | 通常枠5次締切:9月29日17時 |
| 新事業進出・ものづくり商業サービス補助金 | 新事業・新製品・設備投資など | 第1回:9月30日受付開始、10月30日18時締切 |
| 中小企業省力化投資補助金(一般型) | 省力化・自動化設備等 | 第8回締切:10月16日17時 |
| 小規模事業者持続化補助金<一般型・通常枠> | 販路開拓等 | 第20回:11月5日~12月15日 |
中小企業庁は2026年度の補助金公募情報を公開しており、小規模事業者持続化補助金や新事業進出・ものづくり商業サービス補助金などの公募日程を確認できます。
デジタル化・AI導入補助金2026についても、公式サイトで2026年9月29日17時を通常枠5次締切として公表しています。また、中小企業省力化投資補助金(一般型)の第8回は2026年10月16日17時が締切です。新事業進出・ものづくり商業サービス補助金の第1回公募は、2026年9月30日から申請受付が始まり、10月30日18時が応募締切です。
ただし、公募が行われているからといって、自社が必ず対象になるわけではありません。
補助対象者、対象経費、補助率、補助上限、事業実施期間などは制度・申請枠ごとに異なるため、最新の公募要領を確認してください。
補助金申請から受給までの基本的な流れ
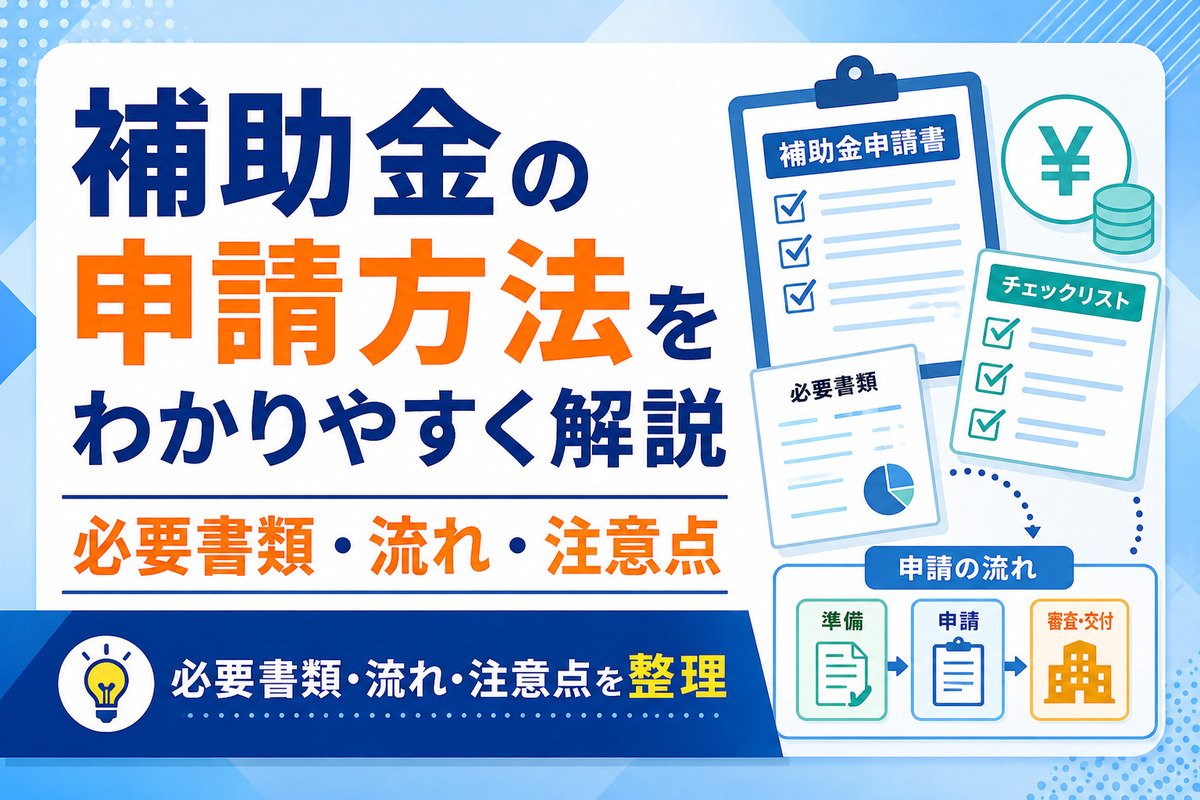
制度によって細かな手順は異なりますが、補助金を検討する場合は次の順序で進めると整理しやすくなります。必要書類や各段階の注意点は、補助金申請の具体的な流れと必要書類で詳しく解説しています。
- 経営課題と投資目的を整理する
先に「何を実現したいのか」を決め、その後に利用できる補助金を探します。 - 対象要件と補助対象経費を確認する
会社規模、業種、投資内容、賃上げ要件などが制度に合うか確認します。 - GビズIDなど必要な準備を行う
電子申請に必要なアカウントは直前ではなく早めに準備します。 - 必要に応じて税理士などの専門家へ相談する
資金繰り、収支計画、申請書類、助成金手続など、必要な専門分野に応じて依頼先を決めます。 - 事業計画と申請書類を作成する
公募要領と審査項目を確認しながら、自社の事業内容を具体的な数字へ落とし込みます。 - 申請内容を自社でも確認して申請する
専門家の支援を受ける場合でも、事業者自身が内容を理解しておくことが重要です。 - 採択・交付決定後に補助事業を実施し、実績報告を行う
制度によっては交付決定前の契約・発注・支払いが補助対象外になることがあります。必ず各制度のルールを確認します。 - 補助金受給後の会計・税務処理を行う
補助金の計上、固定資産、圧縮記帳、消費税などを確認し、必要な申告を行います。
特に重要なのは、補助金の相談を設備購入や契約の後にしないことです。
制度によっては、交付決定前に発注・契約した経費が補助対象にならない場合があります。
投資することを決めた段階で、補助金の利用可能性を確認しておくほうが安全です。
補助金を受け取ったら税金はかかる?
「補助金は国からもらうお金だから税金はかからない」と考えるのは適切ではありません。
補助金を受給した場合には、その種類や使途、法人・個人の違いを踏まえて所得税・法人税上の処理を確認する必要があります。
一方、消費税については、国や地方公共団体から受ける一般的な補助金・助成金は、資産の譲渡やサービス提供の対価ではないため、原則として消費税の課税対象になりません。国税庁も、補助金や助成金等を「対価を得て行う取引ではない」ものの具体例として挙げています。
ただし、「補助金そのものに消費税がかからない」ことと、「補助対象経費を税込・税抜のどちらで申請するか」「仕入税額控除に関して返還手続が必要になるか」は別の問題です。
個々の制度の公募要領や交付規程を確認する必要があります。
固定資産を購入した場合は圧縮記帳も確認する
法人が一定の国庫補助金等を受けて機械などの固定資産を取得した場合、要件を満たせば法人税法上の圧縮記帳を利用できる可能性があります。適用条件や仕訳、申告時の注意点については、補助金の圧縮記帳の仕組みと適用条件で確認できます。
個人事業主にも、一定の国庫補助金等を固定資産の取得・改良へ充てた場合の総収入金額不算入制度があります。
ただし、単に「補助金を受け取ったから圧縮記帳できる」というものではありません。
補助金の種類、交付目的、購入した資産などによって判断が変わるため、固定資産を購入する場合には決算・確定申告前に税理士へ確認するのがおすすめです。
補助金と税理士についてよくある質問
補助金は自分で申請できますか?
自社で申請できる補助金は多くあります。
専門家への依頼が必須とは限りません。むしろ制度によっては、申請者自身が電子申請の内容を理解・確認したうえで申請することを明確に求めています。
事業内容が比較的シンプルで、公募要領を理解しながら必要書類を準備できる場合は、自社申請も選択肢です。
一方、投資額が大きい場合や事業計画が複雑な場合、資金繰りや税務まで考える必要がある場合は、専門家へ相談するメリットがあります。
顧問税理士がいる場合は、まず相談したほうがいいですか?
はい。設備投資や新事業を考えているのであれば、まず顧問税理士へ相談するとよいでしょう。
顧問税理士であれば、過去の決算内容や資金繰りを把握しているため、補助金を利用した投資が財務面で無理のないものか確認しやすいからです。
補助金申請そのものを扱っていなくても、行政書士や中小企業診断士などを紹介してもらえる場合があります。
税理士へ依頼すれば補助金の採択率は上がりますか?
税理士へ依頼しただけで採択されるわけではありません。
審査では、公募要領に定められた要件や審査項目に基づいて事業計画などが評価されます。
税理士の強みは、決算内容と矛盾しない収支計画や資金計画を作りやすいことです。専門家の支援は申請内容を整理する助けになりますが、採択を保証するものではありません。
「必ず採択される」「100%受給できる」といった説明だけを根拠に依頼先を決めるのは避けましょう。
補助金申請では認定支援機関の税理士を選ぶべきですか?
申請する制度によります。
認定経営革新等支援機関は、中小企業支援について一定の専門知識・実務経験が認められた支援機関ですが、すべての補助金で認定支援機関への依頼が必要なわけではありません。
まず最新の公募要領で、認定支援機関の関与が必要なのかを確認してください。
助成金も税理士に依頼できますか?
助成金という名称だけで一律には判断できません。
特に雇用関係助成金など、労働・社会保険関係法令に基づく申請書の作成や提出代行については社会保険労務士法が関係します。厚生労働省も、事業主が社会保険労務士等の代理人に電子申請を依頼する仕組みを案内しています。
雇用・採用・人材育成関係の助成金であれば、社会保険労務士への相談を検討するとよいでしょう。
税理士には、助成金を受給した後の会計・税務や資金計画について相談できます。
補助金はいつ税理士に相談するのがいいですか?
設備やシステムを契約・発注する前に相談するのが基本です。
補助金によっては交付決定前に契約・発注した経費が対象外となるためです。
「設備を買ってから使える補助金を探す」のではなく、投資計画を立てた段階で補助金、融資、税制優遇をまとめて確認すると、資金調達の選択肢を広げやすくなります。
まとめ|補助金は「申請だけ」でなく資金繰りと税務まで考えて税理士に相談しよう
補助金について税理士へ相談することは可能です。
特に税理士は、決算書をもとにした事業計画、設備投資の資金繰り、融資との組み合わせ、補助金受給後の会計処理や税務まで一貫して考えられる点に強みがあります。
一方で、補助金の申請書類を有償で作成・提出する業務については行政書士法、雇用関係助成金などについては社会保険労務士法との関係を確認する必要があります。
2026年1月には改正行政書士法も施行されています。「税理士だから申請代行をすべて任せられる」と考えず、税理士自身の資格・登録状況や他士業との連携、実際の業務範囲を確認してから依頼することが大切です。
また、補助金は採択されれば終わりではありません。
交付申請、補助事業の実施、実績報告、入金、会計処理、税務申告まで続きます。
「どの補助金がもらえるか」だけではなく、「その投資は会社にとって本当に必要か」「補助金が入るまで資金を確保できるか」「受給後の税金まで含めて採算が合うか」という視点で税理士を活用することが、補助金を経営に生かすポイントです。
参考資料・出典