 税理士・公認会計士 武者 聡
補助金と助成金の違いは、主に「支援する目的」「お金の出どころ(財源)」「審査の仕組み」の3つにあります。補助金は、販路開拓や設備投資など事業への投資を対象に、事業計画を審査して選ばれた事業者へ経費の一部を補助する制度です。厚生労働省の雇用関係助成金は、正社員化や人材育成など雇用に関する取り組みを対象に、要件を満たしているかを審査して支給する制度です。
ただし、名称だけで仕組みは決まりません。「助成金」という名前でも審査会で選ばれる制度があります。また、補助金も助成金も原則として後払いで、返済は不要でも税金がかからないとは限りません。
まず比較表で全体像をつかみ、次に自分の事業がどちらを調べればよいか、申請から入金までの流れ、資金繰りと税金の注意点、相談先の選び方の順に整理します。
※制度の名称・金額・期限は2026年10月20日時点の情報です。
補助金と助成金の違いは?比較表で確認
補助金と助成金は、何を支援するか、財源がどこか、どう審査するかが違います。下の表は、事業者向けの代表的な補助金と、厚生労働省の雇用関係助成金の典型的な違いを比べたものです。
| 比べる項目 | 補助金(事業者向けの典型) | 雇用関係助成金(厚生労働省) |
|---|---|---|
| 主な目的 | 販路開拓、設備投資、IT導入、新事業への進出など、事業の成長や生産性の向上 | 正社員化、人材育成、雇用の維持など、雇用や働く環境の改善 |
| 主な実施機関 | 経済産業省・中小企業庁、自治体など(申請の受付は事務局が行うことが多い) | 厚生労働省(申請先は都道府県労働局など) |
| 主な財源 | 国や自治体の予算 | 事業主が負担する雇用保険料 |
| 審査の仕組み | 事業計画を審査し、採択された事業者だけが対象になる | 共通の要件と各助成金の要件を満たしているかを審査する |
| 募集の時期 | 公募期間が決まっていて、1か月前後のことが多い | 通年で受け付けるものが多いが、計画の提出や支給申請に期限がある |
| 金額の決まり方 | 対象経費×補助率(上限額あり) | 対象者1人あたりの定額など、助成金ごとに決まる |
| お金が入る時期 | 事業を実施し、実績報告と検査を終えた後(後払い) | 取り組みを実施し、支給申請と審査を終えた後(後払い) |
この表は典型的な傾向を示したものです。中小企業向けの公的な解説であるJ-Net21でも、「助成金」「補助金」という言葉は必ずしも明確に区別されていないとされています。自治体などの「助成金」には、表の補助金側に近い仕組みのものもあります。
主な違いは「何を支援するか」と「どう選ぶか」
補助金は事業への投資を支援し、予算の範囲内で事業計画を比べて対象者を選びます。中小企業庁の「ミラサポplus」は、補助金を「国や自治体が政策目標を実現するために、事業者の新たな取り組みに対して、事業資金の一部を給付する制度」と説明しています。審査があるため、申請しても必ず受け取れるわけではありません。
雇用関係助成金は、雇用や人材育成の取り組みを行った事業主を支援します。補助金のように事業計画の出来を比べて採択する仕組みではなく、共通の要件と各助成金の個別の要件を満たしているかが審査されます。要件を一つでも満たさなければ支給されない点は、補助金と同じです。
財源の違いが、対象になる事業者の違いにつながる
雇用関係助成金は、雇用保険の加入事業主であることが前提になります。財源が、事業主が負担する雇用保険料だからです。
雇用保険の保険料のうち、雇用の安定や能力開発のための事業(雇用保険二事業)の分は事業主だけが負担しており、令和8年度の料率は賃金の1,000分の3.5です。雇用関係助成金を受けるための共通の要件は、次の3つです。
- 雇用保険適用事業所の事業主であること
- 支給のための審査に協力すること(書類の整備・保管、労働局から求められた書類の提出、実地調査の受け入れ)
- 申請期間内に申請すること
このほか、労働保険料を滞納している場合や、一定の労働関係法令違反がある場合なども支給を受けられません。
つまり、従業員を雇っておらず雇用保険に加入していない個人事業主は、雇用関係助成金の対象になりません。こうした事業者がまず調べるのは補助金です。
「助成金」という名称でも、審査で選ばれる制度がある
名称が「助成金」でも、補助金と同じように審査で選ばれ、手続きの順番が決められている制度があります。名称ではなく、募集要項や支給要領で審査の方法、事前の手続き、支払いの時期を確認しましょう。
たとえば横浜市の「中小企業新技術・新製品開発促進助成金」は、事前相談、申請、ヒアリングを経て、審査会が交付するかどうかを決めます。助成率は2分の1または3分の2、限度額は1,000万円です。2026年度は6月に申請を締め切り、事業完了後の完了検査と交付額の確定を経て、2027年3月下旬から4月中旬に交付する予定でした(2026年度の募集は受付終了)。
厚生労働省の「業務改善助成金」も、事業場内で最も低い賃金を引き上げ、生産性を高める設備投資などを行った中小企業に費用の一部を助成する制度で、交付申請と交付決定の手続きがあります。交付決定前に助成対象の設備を導入すると、助成の対象になりません。
自分の事業では補助金と助成金のどちらを調べればいい?
事業への投資をしたいなら補助金、人の採用や育成、待遇の改善をしたいなら雇用関係助成金が出発点です。従業員を雇っていない場合は、まず補助金を調べます。
| やりたいこと | 従業員を雇っている(雇用保険に加入) | 従業員を雇っていない |
|---|---|---|
| 販路開拓、設備・IT導入、新事業への進出 | 補助金を中心に調べる | 補助金を中心に調べる(従業員0名を対象外とする補助金もあるため要件を確認) |
| 正社員化、人材育成、賃金の引上げ | 雇用関係助成金を調べる。賃上げで補助額が上乗せされる補助金もある | 雇用関係助成金は対象外。人を雇う予定があれば、採用前に要件を確認する |
この表は調べる出発点を示すものです。実際に受給できるかどうかは、各制度の要件で決まります。
設備・IT・販路開拓などの投資なら、目的に合う補助金を探す
投資の目的がはっきりしているなら、その目的に合う補助金を探します。2026年10月時点の国の主な補助金には、次のものがあります。
- 小規模事業者持続化補助金:小規模事業者の販路開拓などを支援。一般型・通常枠の第20回公募は、補助上限50万円、補助率3分の2で、条件を満たすと上限が上乗せされる特例があります。申請受付は2026年11月5日開始、12月15日締切の予定です。
- デジタル化・AI導入補助金:AIを含むITツールの導入を支援。旧「IT導入補助金」から名称が変わりました。
- 中小企業省力化投資補助金:人手不足に対応する省力化の設備やシステムの導入を支援。
- 新事業進出・ものづくり商業サービス補助金:新製品・新サービスの開発や新しい事業への進出を支援。旧「ものづくり補助金」は2026年5月、旧「新事業進出補助金」は2026年6月で公募を終了しています。
補助金を受けるために投資を決めるのではなく、補助金がなくても実行する価値がある投資かどうかを先に考えましょう。審査では、何のために投資し、どんな成果を見込むかを事業計画で説明することが求められます。
採用・正社員化・人材育成なら、雇用関係助成金を確認する
従業員の正社員化や訓練、仕事と家庭の両立支援などに取り組むなら、雇用関係助成金を確認します。代表的なものに、有期雇用の従業員を正社員にしたときなどの「キャリアアップ助成金」、従業員の訓練を支援する「人材開発支援助成金」、「両立支援等助成金」があります。
注意したいのは、取り組みの前に手続きが必要な助成金があることです。キャリアアップ助成金は、「キャリアアップ計画」を取り組みの前日までに都道府県労働局へ提出する必要があります。正社員化を済ませてから制度を知っても、計画を出していなければ対象になりません。人を雇う、待遇を変えるといった判断の前に確認しておきましょう。
従業員を雇っていない個人事業主は、補助金が中心になる
従業員がいない個人事業主は、雇用関係助成金の対象にならないため、補助金が中心になります。個人事業主であること自体は、補助金の対象から外れる理由になりません。たとえば小規模事業者持続化補助金は、従業員のいない個人事業主も申請できます。
ただし、補助金のなかにも従業員の有無を要件にするものがあります。新事業進出・ものづくり商業サービス補助金(第1回公募)は、個人事業主も対象に含みますが、応募時点で従業員が0名の事業者は対象外です。新事業進出枠は、創業から1年に満たない事業者も対象外です。
申請から受給までの流れと期限は、制度ごとに異なる
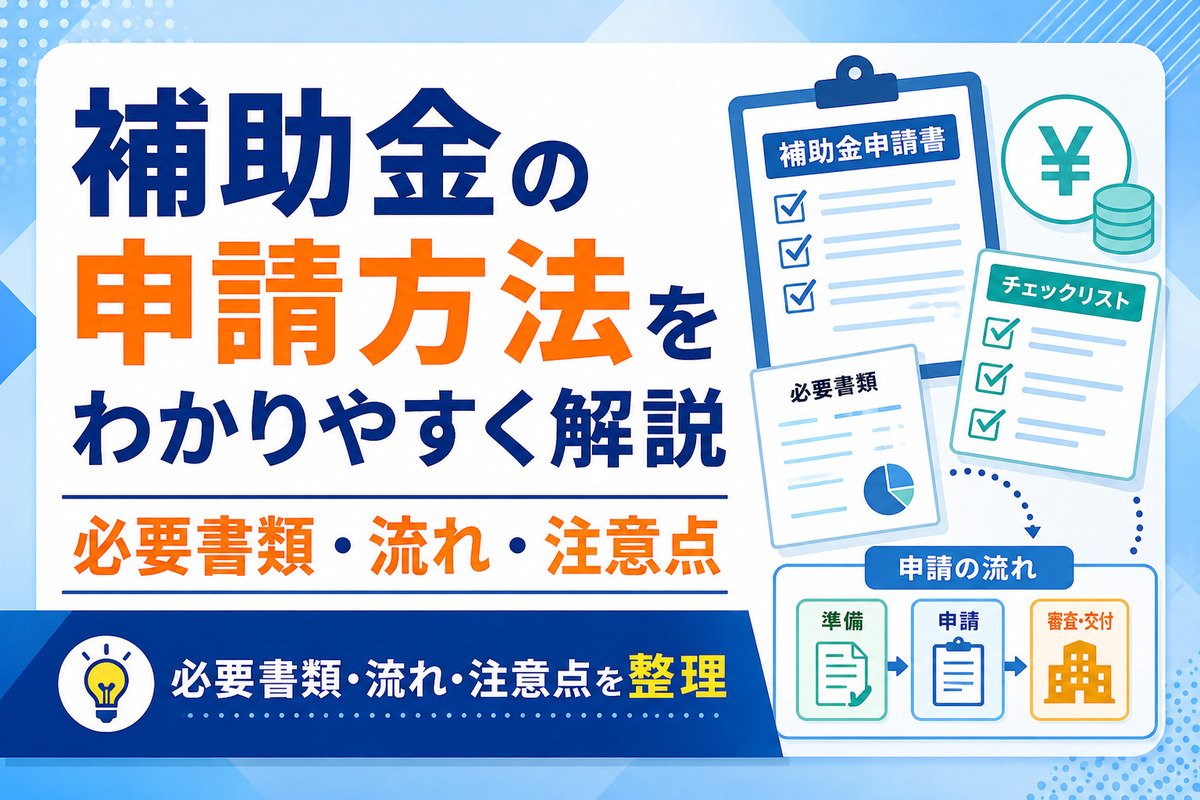
補助金は「採択、交付決定、事業の実施、報告、入金」、雇用関係助成金は「計画、取り組み、支給申請、審査、支給」が基本の流れです。どちらも、手続きの順番を間違えると対象外になります。
補助金は「採択」と「交付決定」の後に発注する
補助金では、採択されただけでは発注できません。採択は交付の候補に選ばれた段階で、その後の交付決定(補助金を交付することが正式に決まること)を待ってから発注・契約・支払いをします。一般的な流れは次のとおりです。
- 公募要領(募集のルールをまとめた資料)で、対象者、対象経費、補助率、期限を確認する
- 事業計画書などを作成して申請する(電子申請が多い)
- 審査を経て採択される
- 交付申請を行い、交付決定を受ける
- 交付決定日以降に発注・契約・支払いをして、事業を実施する
- 実績報告書と領収書などの証拠書類を提出し、検査を受ける
- 補助金の額が確定したら請求し、入金される
ミラサポplusによると、交付決定前の発注・契約・支払いは原則として対象外で、契約を結んだだけでも対象外になります。制度によっては公募要領に定めた条件で例外を認めるものもありますが、例外は公募要領に書かれている場合に限ります。請求から入金までは数週間から1か月程度で、証拠書類は事業終了後も5年間の保管が必要です。
雇用関係助成金は、取り組みの前の計画と支給申請の期限を確認する
雇用関係助成金は、通年で受け付けているものでも、取り組みごとに期限があります。一般的な流れは次のとおりです。
- 支給要領で、対象となる労働者や取り組みの要件を確認する
- 必要な助成金では、取り組みの前に計画書を都道府県労働局へ提出する
- 計画に沿って取り組む(正社員化、訓練など)
- 決められた期間の賃金支払いなどを経て、期限内に支給申請する
- 労働局が書類を審査し、必要に応じて実地調査を行う
- 支給が決定し、入金される
たとえばキャリアアップ助成金(正社員化コース)は、正社員化した後6か月分の賃金を支払い、その翌日から2か月以内に支給申請します。郵送で申請する場合は、申請期間内に届いている必要があります。助成金の内容は年度ごとに見直されることがあるため、取り組む年度の支給要領で確認しましょう。
補助金・助成金に共通する注意点:資金繰り、返還、税金
返済は不要でも、負担がないわけではありません。入金までの立て替え、条件違反による返還、受給後の税金の3つを事前に確認しておきましょう。
後払いなので「立て替える金額」を先に用意する
補助金を使う場合、実質的な自己負担額とは別に、入金までに立て替える金額を用意する必要があります。補助金は事業を実施し、検査を終えてから支払われるためです。
次の仮の計算例で確認します。前提は、本則課税(一般課税)で仕入れの消費税を全額控除できる課税事業者が、補助率3分の2の補助金で税抜90万円の設備を導入し、補助対象経費を税抜きで計算する制度で、上限額や対象外経費の影響はないものとします。
| 項目 | 金額 |
|---|---|
| 先に支払う金額(税込) | 99万円 |
| 補助金の額(90万円×3分の2) | 60万円 |
| 実質的な自己負担(税抜) | 30万円 |
| 消費税分 | 9万円(この前提では、申告で全額を仕入税額控除できる) |
簡易課税制度や2割特例を使っている場合は、仕入税額控除の額を売上の消費税額から計算するため、この9万円は控除額に反映されません。免税事業者は仕入税額控除ができません。どちらの場合も、消費税分は実質的な負担として見込んでおきましょう。
実質的な自己負担は30万円でも、いったんは99万円を支払い、60万円が入るのは実績報告と検査の後です。先ほどの横浜市の助成金のように、申請から交付まで1年近くかかる制度もあります。立て替える資金は、自己資金で足りるか、融資を使うかを事業計画の段階で決めておきましょう。
交付決定前の発注や目的外の使用は、不支給・返還につながる
手続きの順番を守らなかった場合や、受給後に決まりに反した場合は、支給されないか、返還を求められます。
補助金では、交付決定前の発注が対象外になるほか、補助金で取得した設備を目的外に使ったり、報告義務を怠ったりすると返還を求められることがあります。設備を売却する場合は「財産処分」として納付を求められることがあり、補助金の種類によっては、事業で得た収益に応じて返納する「収益納付」の仕組みもあります。小規模事業者持続化補助金の第20回公募では、上乗せの特例を希望したのに特例の要件を一つでも満たさない場合、特例分だけでなく補助金全体が交付の対象外になるとされています。
雇用関係助成金を不正に受け取った場合は、返還に加えて返還額の20%に相当する額と、年3%の延滞金を納める必要があります。事業主名などが公表され、5年間は雇用関係助成金を申請できなくなります。
複数の制度を使うときは、同じ経費・同じ取り組みで調整される
同じ経費に複数の補助金を重ねて受け取ることはできません。たとえば新事業進出・ものづくり商業サービス補助金は、国や公的制度の補助金と補助対象経費が重なる事業を対象外としています。複数の補助金に同時に応募して両方採択された場合は、一つを選んで交付申請します。
雇用関係助成金にも、同じ労働者・同じ期間などについて複数の助成金を受けられない「併給調整」があります。厚生労働省は、併給調整早見ツールで基本的な可否を確認したうえで、申請前に管轄の労働局へ相談するよう案内しています。
補助金で設備を導入し、雇用関係助成金で従業員を正社員にするといったように、経費や取り組みが別であれば両方を検討できる場合があります。ただし、使えるかどうかはそれぞれの制度の要件で判断します。
返済不要でも、税金がかからないとは限らない
補助金や助成金は、原則として事業の収入として所得税・法人税の対象になります。返済不要のお金なので、収入に計上した年(事業年度)の利益が増え、税金が増えることがあります。収入に計上する時期は、入金した日とは限りません。所得税では、実際にお金を受け取ったかどうかではなく、受け取る権利が確定した時期で判断するのが原則です。たとえば小規模事業者持続化補助金の公募要領は、補助金の額の確定を受けた事業年度の収益として計上するとしています。
固定資産の取得に充てた補助金には、税金の負担を一度に生じさせないための仕組みがあります。個人事業主は、国や自治体から受けた補助金などを交付の目的どおり固定資産の取得に使った場合、その分を総収入金額に算入しないことができます。この場合、確定申告書に明細書を添付し、固定資産の取得費は補助金の分を差し引いた額になります。法人には「圧縮記帳」(固定資産の帳簿上の金額を補助金の分だけ減らして損金に算入する仕組み)があります。どちらも税金が免除されるわけではありません。減価償却費が減る分、後の年の税負担が増えるため、課税を先に延ばす仕組みです。
消費税は扱いが別です。国や自治体からの補助金・助成金は、何かの対価として受け取るお金ではないため、消費税の課税対象になりません。一方、補助金で購入した設備の消費税は、本則課税(一般課税)の課税事業者なら通常どおり仕入税額控除の対象です。簡易課税制度や2割特例を使っている場合は、売上の消費税額から控除額を計算するため、実際に支払った消費税は控除額に反映されません。制度によっては、補助金に含まれる消費税分について仕入控除税額の報告と返還を求めるものがあるため、公募要領や交付規程で確認します。
相談先は「何を相談したいか」で選ぶ
制度探しや事業計画の考え方は無料の公的窓口、雇用関係助成金の手続きは労働局や社会保険労務士、報酬を払って補助金の申請書類の作成を任せるなら行政書士、資金計画と税金は税理士が相談先です。
| 相談したいこと | 主な相談先 | 準備するとよいもの |
|---|---|---|
| 自分に合う制度を知りたい、事業計画の考え方を聞きたい | よろず支援拠点、商工会議所・商工会 | 事業の概要、やりたい投資や取り組み、おおよその予算 |
| 公募要領の読み方、ある経費が対象になるか | 各補助金の事務局、自治体の担当課 | 公募要領の該当箇所、見積書 |
| 雇用関係助成金の要件や手続き | 都道府県労働局、社会保険労務士 | 雇用契約書、賃金台帳、出勤簿など |
| 補助金の申請書類の作成・提出を任せたい | 行政書士 | 事業計画の素案、見積書 |
| 立替資金や融資、受給後の税金や会計処理 | 税理士 | 直近の決算書や確定申告書、投資の見積書、資金繰り表 |
よろず支援拠点は、国(中小企業庁)が全国47都道府県に設置した無料の経営相談窓口で、創業予定者や個人事業主も利用できます。神奈川県にも「神奈川県よろず支援拠点」があります。小規模事業者持続化補助金では、商工会議所・商工会が発行する「事業支援計画書」が申請に必要です。
依頼する専門家を選ぶときは、資格ごとの業務の範囲を確認しましょう。雇用関係助成金の申請書類の作成や提出代行を報酬を得て行えるのは社会保険労務士で、資格のない者の関与が発覚した場合は不支給や返還、公表の対象になると労働局が注意を呼びかけています。また、2026年1月1日施行の改正行政書士法で、行政書士でない者は「手数料」「コンサルタント料」など名目を問わず、対価を受け取って行政書士の業務を行えないことが明確になりました。補助金の申請書類の作成代行を頼むなら、依頼先が行政書士かどうかを確かめてください。
税理士が担うのは、立替資金を含む資金計画、受給後の税金と会計処理、事業計画づくりへの助言です。
自分で進めるか専門家に頼むかは、費用、手間、リスクの3点で比べます。
| 比べる点 | 自分で進める | 専門家に頼む |
|---|---|---|
| 費用 | 公的窓口の相談は無料。自分の作業時間がかかる | 報酬がかかる(金額は依頼先と依頼内容で異なる) |
| 手間 | 公募要領の読み込みから書類作成、実績報告まで自分で行う | 作成や確認の負担は減るが、事業内容の説明や資料の準備は必要 |
| リスク | 期限や手順の見落とし(交付決定前の発注、計画の提出漏れなど) | 資格の範囲内で業務を行う依頼先かの確認が必要。採択や支給の保証はない |
関連記事:補助金について税理士に相談できること
補助金と助成金の違いについてよくある質問
補助金・助成金と給付金・交付金・支援金は何が違いますか?
名称だけでは仕組みは決まりません。だれが(国、自治体、団体)、何のために、どんな条件で支給するかを確認することが大切です。たとえば新型コロナ対策の「持続化給付金」は受付を終了した制度で、現在募集している「小規模事業者持続化補助金」とは別の制度です。名前が似ていても、対象者、審査、支払いの時期は制度ごとに異なります。
補助金と助成金はどちらがもらいやすいですか?
一概には言えません。補助金は予算の範囲内で審査されるため、要件を満たしていても採択されないことがあります。雇用関係助成金は、申請者同士を比べて落とす仕組みではありませんが、計画の提出漏れ、期限切れ、要件を満たさない取り組みでは支給されません。受けやすさよりも、自分の目的と要件に合うかで選ぶほうが、申請の手戻りを防げます。
個人事業主と法人で、受けやすさは変わりますか?
法人か個人かだけでは決まりません。国の主な補助金には、個人事業主も対象に含むものがあります。結論が分かれやすいのは、従業員の有無(雇用関係助成金は雇用保険の加入が前提、補助金でも従業員0名を対象外とするものがある)と、創業からの期間や決算の実績です。
補助金が入るまでの資金を、融資で用意できますか?
入金までの立替資金を金融機関の融資で用意する方法があります。ただし、融資は補助金とは別に審査され、補助金に採択されたからといって融資が決まるわけではありません。補助金の入金時期と返済の予定を合わせて、資金繰りを計画しましょう。
助成金はいつでも申請できますか?
通年で受け付けている雇用関係助成金でも、取り組みの前の計画の提出期限や、取り組み後の支給申請の期限があります。期限を過ぎると申請できません。自治体の助成金は、横浜市の例のように募集期間が決まっているものもあります。
税理士に頼めば、申請から受給まで任せられますか?
税理士が担えるのは、資金計画、税金や会計処理、事業計画づくりへの助言などです。報酬を得て補助金の申請書類を作成・提出代行するのは行政書士、雇用関係助成金の申請書類の作成・提出代行は社会保険労務士の業務です。どの専門家に依頼しても、採択や支給が保証されるわけではありません。事業計画の内容を決め、採択後に事業を実施して報告するのは申請者自身です。
まとめ:名称より「目的・対象者・お金が入る時期」を確認しよう
補助金と助成金の違いは、目的、財源、審査の仕組みにあります。ただし名称だけで判断せず、次の順に確認すると、自分に合う制度を選びやすくなります。
- 目的:事業への投資か、雇用や人材育成か
- 対象者:個人か法人か、従業員の有無と雇用保険の加入、創業からの期間
- 取り組みと経費:対象になる取り組み・経費か、補助率と上限額
- 期限と順番:公募期間、交付決定前に発注しないこと、計画の事前提出
- 資金と税金:立て替える金額、入金の時期、受給後の税金
公募要領や支給要領は、公募回や年度によって変わります。申請を考え始めたら、その時点の最新版で要件と期限を確かめてください。