 税理士・公認会計士 武者 聡
中小企業向けの補助金には、設備投資、人手不足対策、IT・AI導入、新規事業、販路開拓、事業承継など、目的に応じてさまざまな制度があります。
2026年度は特に、「中小企業省力化投資補助金」「デジタル化・AI導入補助金」「新事業進出・ものづくり商業サービス補助金」などが、中小企業にとって重要な制度です。
結論からいうと、補助金は「金額が大きい制度」から選ぶのではなく、自社がこれから何に投資するのかを決め、その事業目的に合う制度を探すことが重要です。
たとえば、人手不足を解消する設備なら省力化投資補助金、業務ソフトやAIなどの導入ならデジタル化・AI導入補助金、小規模事業者が販路を広げるなら小規模事業者持続化補助金が候補になります。
この記事では、2026年9月23日時点の公表情報をもとに、中小企業が検討したい代表的な補助金から、選び方、申請方法、税務上の注意点までわかりやすく解説します。
※補助金は公募期間や要件が変更されることがあります。実際に申請するときは、必ず各制度の最新の公募要領を確認してください。
- 2026年に中小企業が確認したい主な補助金一覧
- 1.中小企業省力化投資補助金|人手不足を設備・システムで解消したい企業向け
- 2.デジタル化・AI導入補助金|IT・AI・業務システムを導入したい企業向け
- 3.新事業進出・ものづくり商業サービス補助金|新製品・新市場への投資向け
- 4.小規模事業者持続化補助金|販路開拓や広告、店舗改善などに活用
- 5.事業承継・M&A補助金|会社の引継ぎやM&Aを考えている企業向け
- 6.中小企業成長加速化補助金|売上高100億円を目指す企業向け
- 目的別|自社に合う補助金はどれ?
- 補助金の対象になる「中小企業」とは?
- 個人事業主でも中小企業向け補助金は利用できる?
- 補助金と助成金の違い
- 中小企業が補助金を申請するときの流れ
- 補助金は「採択されたらすぐ発注してよい」とは限らない
- 補助金は原則として後払い|資金繰りにも注意
- 補助金は返済不要?返還を求められることはある?
- 補助金を受け取ったら税金はかかる?
- 補助金で失敗しないために確認しておきたいポイント
- 中小企業向け補助金の探し方
- 中小企業向け補助金に関するよくある質問
- まとめ|中小企業の補助金は「何に投資するか」から選ぶ
2026年に中小企業が確認したい主な補助金一覧
2026年に中小企業が検討しやすい主な補助金をまとめると、次のとおりです。
| 補助金 | 主な目的 | 主な補助率・上限額 | 2026年9月23日時点の主なスケジュール |
|---|---|---|---|
| 中小企業省力化投資補助金 | 人手不足対策・省力化設備 | 一般型は1/2~2/3など、最大1億円 | 一般型第8回:10月16日17時締切 |
| デジタル化・AI導入補助金 | IT・AI・業務システム導入 | 通常枠1/2または2/3、5万円~450万円 | 第5次:9月29日17時、第6次:10月30日17時、第7次:12月1日17時締切 |
| 新事業進出・ものづくり商業サービス補助金 | 新製品・新サービス、新市場進出、海外展開 | 枠により異なる。新事業進出枠は最大7,000万円、特例で最大9,000万円 | 第1回:9月30日受付開始、10月30日18時締切 |
| 小規模事業者持続化補助金 | 販路開拓・生産性向上 | 通常枠2/3、基本上限50万円。特例で上乗せ | 第20回:11月5日受付開始、12月15日17時締切 |
| 事業承継・M&A補助金 | 事業承継・M&A・PMI | 枠・類型によって異なる | 第16次:10月2日~11月6日17時 |
| 中小企業成長加速化補助金 | 売上高100億円を目指す大型投資 | 1/2、上限5億円 | 第3次:9月29日~10月29日15時 |
2026年度の主要制度については、中小機構の「補助金活用ナビ」でも公募スケジュールがまとめられています。
それぞれ向いている企業や投資内容が大きく異なるため、ここから詳しく見ていきましょう。
1.中小企業省力化投資補助金|人手不足を設備・システムで解消したい企業向け
人手不足対策としてまず確認したいのが、中小企業省力化投資補助金です。
人手不足に悩む中小企業などが、IoT、ロボット、自動化設備、システムなどを導入し、省力化や生産性向上を図るための投資を支援します。
制度は大きく「カタログ注文型」と「一般型」に分かれます。
カタログ注文型
カタログ注文型では、あらかじめ登録された省力化製品から、自社に必要な製品を選んで導入します。
2026年3月19日の制度改定後は、補助率は原則1/2以下で、1回当たりの補助上限は従業員数によって次のように設定されています。
| 従業員数 | 通常の上限 | 大幅な賃上げを行う場合 |
|---|---|---|
| 5人以下 | 500万円 | 750万円 |
| 6~20人 | 750万円 | 1,000万円 |
| 21人以上 | 1,000万円 | 1,500万円 |
2026年3月の制度改定では、従業員20人以下の上限引き上げや、複数回申請する場合の累計補助上限の見直しも行われています。
既製の設備で比較的スピーディーに省力化したい企業に向いています。
一般型
一般型は、個々の現場に合わせて設備やシステムを組み合わせる、より大規模な省力化投資を対象とします。
補助上限は従業員規模によって異なり、通常750万円~8,000万円、大幅賃上げ特例を適用すると最大1億円です。中小企業の補助率は原則1/2で、最低賃金引上げ特例の適用を受ける場合は2/3となります。小規模企業者・小規模事業者、再生事業者の補助率は2/3です。
2026年9月23日時点では第8回の申請を受け付けており、締切は2026年10月16日17時です。
単に新しい機械を購入したいというだけではなく、その設備によって何時間の作業を削減できるのか、生産性がどの程度上がるのかまで説明できる事業計画が重要になります。
2.デジタル化・AI導入補助金|IT・AI・業務システムを導入したい企業向け
従来「IT導入補助金」と呼ばれていた制度は、2026年度からデジタル化・AI導入補助金として実施されています。
会計、受発注、販売管理、顧客管理などのITツールやデジタル技術を導入し、労働生産性を高める中小企業・小規模事業者を支援する制度です。
通常枠では、補助率は原則1/2で、一定の最低賃金要件を満たす場合は2/3以内となります。
補助額は導入するITツールの業務プロセス数に応じて、
- 1プロセス以上:5万円以上150万円未満
- 4プロセス以上:150万円以上450万円以下
となっています。
インボイス対応類型などでは、ソフトウェアだけでなく一定のPC・タブレット・レジなどが対象になる場合もあります。ただし、好きなパソコンを自由に購入して補助を受けられる制度ではありません。登録されたITツールや導入条件を満たす必要があります。
2026年度の通常枠などは、第5次が9月29日17時、第6次が10月30日17時、第7次が12月1日17時に締め切られる予定です。
「AIを導入したい」という理由だけで申請するのではなく、現在の業務上の課題と、導入するITツールによってどの業務をどう改善するのかを整理しておくことが大切です。
3.新事業進出・ものづくり商業サービス補助金|新製品・新市場への投資向け
2026年度に特に注意したいのが、新事業進出・ものづくり商業サービス補助金です。
従来の「中小企業新事業進出補助金」や「ものづくり補助金」とは別の新たな制度として、
- 革新的新製品・サービス枠
- 新事業進出枠
- グローバル枠
の3つが設けられています。
革新的新製品・サービス枠
自社の技術力などを生かして、革新的な新製品や新サービスを開発する取り組みが対象です。
中小企業の補助率は原則1/2、小規模事業者や再生事業者は2/3で、補助上限は通常最大2,500万円、賃上げ特例では最大3,500万円です。
単純な設備更新や、既存製品の製造工程を改善するだけでは対象になりません。
新事業進出枠
既存事業とは異なる新市場や、高付加価値事業への進出を支援します。
補助率は原則1/2で、地域別最低賃金引上げ特例の対象となる場合は2/3。補助上限は従業員数に応じて最大7,000万円、賃上げ特例を適用すると最大9,000万円です。
たとえば「既存の商品を今までと同じ顧客に販売する」といった取り組みではなく、自社にとって新しい製品・サービスと、新しい顧客市場への進出が求められます。
グローバル枠
グローバル枠は、海外市場開拓(輸出)に向けて、国内の製造拠点や輸出体制を強化する取り組みを支援する枠です。自社製品・サービスを活用して新たな海外市場を開拓する事業などが対象となり、補助率は2/3、補助上限は従業員数に応じて最大7,000万円、賃上げ特例を適用する場合は最大9,000万円です。海外旅費や通訳・翻訳費など、グローバル枠特有の補助対象経費もあります。
申請後の賃上げ要件にも注意
この補助金では、補助事業終了後3~5年の事業計画について、付加価値額の年平均成長率4%以上、1人当たり給与支給総額の年平均成長率3.5%以上、事業場内最低賃金を地域別最低賃金より30円以上高い水準とするなどの要件があります。
目標を達成できない場合、補助金の一部または全部の返還が必要になる場合もあります。
「補助金をもらって終わり」ではない点は、申請前に十分理解しておきましょう。
第1回公募は2026年9月30日から申請受付が始まり、10月30日18時が締切です。
4.小規模事業者持続化補助金|販路開拓や広告、店舗改善などに活用
小規模事業者が販路開拓を進めたい場合には、小規模事業者持続化補助金が代表的な選択肢です。
自ら策定した経営計画に基づく販路開拓や、それに伴う業務効率化などを支援します。
一般型通常枠の補助率は2/3、基本的な補助上限額は50万円です。
インボイス特例では50万円、賃金引上げ特例では150万円が上乗せされ、両方を満たす場合には200万円が上乗せされるため、基本枠と合わせて最大250万円となります。賃金引上げ特例を利用する赤字事業者は、補助率3/4となる場合があります。
対象経費には、機械装置等費、広報費、ウェブサイト関連費、展示会等出展費、新商品開発費、委託・外注費などがあります。
ホームページ制作も対象になり得ますが、「ホームページを作れば必ず補助される」という制度ではありません。販路開拓を目的とした経営計画の中で必要性を説明することが重要です。
ホームページやECサイト、システム開発などのウェブサイト関連費も対象になり得ます。ただし、第20回公募ではウェブサイト関連費のみで申請することはできず、ウェブサイト関連費の補助金交付申請額は30万円(税込)が上限です。ホームページ制作を含める場合は、ほかの対象経費と組み合わせて事業計画を立てる必要があります。
第20回公募は、2026年11月5日申請受付開始、12月15日17時締切の予定です。また、商工会・商工会議所による事業支援計画書の発行依頼には12月4日という別の締切があります。
申請締切だけを見て準備を始めると間に合わない可能性があるため注意しましょう。
5.事業承継・M&A補助金|会社の引継ぎやM&Aを考えている企業向け
後継者への事業承継やM&Aを予定している場合には、事業承継・M&A補助金があります。
2026年度は、
- 事業承継促進枠
- 専門家活用枠
- 廃業・再チャレンジ枠
- PMI推進枠
の4つに分かれています。
親族・従業員への承継に伴う設備投資のほか、M&A仲介・FA、デューデリジェンス、M&A後の経営統合など、段階に応じた支援が用意されています。
専門家活用枠では、FA・M&A仲介費用について、M&A支援機関登録制度に登録されたFA・仲介業者による支援費用に限られるなどの条件があるため、契約先を決める前の確認が重要です。
第16次公募は、2026年10月2日から11月6日17時までの予定です。
6.中小企業成長加速化補助金|売上高100億円を目指す企業向け
将来的に売上高100億円を目指す成長企業を対象とした大型制度が、中小企業成長加速化補助金です。
補助上限は5億円、補助率は1/2。建物費、機械装置費、ソフトウェア費などの大型投資が対象となります。基本的に、現在の売上高が10億円以上100億円未満で、売上高100億円を目指す中小企業が対象です。
申請には「100億宣言」や1億円以上の投資、一定の賃上げを含む事業計画などが求められます。
第3次公募は2026年9月29日から10月29日15時までです。
一般的な中小企業の小規模投資というよりも、工場・物流拠点の新設や大規模設備導入など、今後の事業規模を大きく成長させる投資を想定した制度です。
目的別|自社に合う補助金はどれ?
補助金選びで迷ったときは、制度名から探すよりも「何をしたいのか」から考えると整理しやすくなります。
人手不足を解消したい
→ 中小企業省力化投資補助金
会計・受発注・顧客管理・AIなどを導入したい
→ デジタル化・AI導入補助金
新製品・新サービスを開発したい
→ 新事業進出・ものづくり商業サービス補助金「革新的新製品・サービス枠」
現在とは異なる市場へ新規事業として進出したい
→ 新事業進出・ものづくり商業サービス補助金「新事業進出枠」
広告・チラシ・展示会・店舗改善などで販路を広げたい
→ 小規模事業者持続化補助金
事業承継やM&Aを進めたい
→ 事業承継・M&A補助金
大規模な設備投資で売上高100億円を目指したい
→ 中小企業成長加速化補助金
このほかにも、省エネ設備、研究開発、雇用・人材育成などを対象とする国の補助金・助成金や、都道府県・市区町村独自の制度があります。
国の制度だけで判断せず、所在地の自治体が実施している補助金も確認してみましょう。
補助金の対象になる「中小企業」とは?
「自分の会社は中小企業だから対象になる」と思っていても、補助金ごとの定義を確認する必要があります。
中小企業基本法上の一般的な中小企業者の範囲は次のとおりです。
| 業種 | 資本金 | 常時使用する従業員数 |
|---|---|---|
| 製造業・建設業・運輸業・その他 | 3億円以下 | 300人以下 |
| 卸売業 | 1億円以下 | 100人以下 |
| サービス業 | 5,000万円以下 | 100人以下 |
| 小売業 | 5,000万円以下 | 50人以下 |
基本的には、資本金または従業員数のどちらかの基準を満たす会社・個人が該当します。
ただし、この基準はあくまで中小企業政策上の原則です。
補助金ごとに対象者の定義が異なることがあり、大企業との資本関係などによって「みなし大企業」とされ、対象外となる場合もあります。申請する制度の公募要領で改めて確認する必要があります。
個人事業主でも中小企業向け補助金は利用できる?
個人事業主でも、制度の要件を満たせば利用できる補助金があります。
たとえば、デジタル化・AI導入補助金では、対象となる中小企業の範囲に個人事業者も含まれています。
小規模事業者持続化補助金なども個人事業主が利用できる代表的な制度です。
ただし、「個人事業主だから対象」「法人だから対象」ということではありません。事業規模、業種、従業員数、事業内容、申告状況など、それぞれの補助金で条件が設定されています。
補助金と助成金の違い
「補助金」と「助成金」は似ていますが、一般的には制度の性格が異なります。
経済産業省・中小企業庁系の補助金では、公募期間内に事業計画を提出し、審査・採択を経て交付されるものが多くあります。そのため、要件を満たしていても採択されないことがあります。
一方、厚生労働省が実施する雇用関係の助成金などでは、所定の要件を満たした事業者に対して支給されるタイプが多くあります。
ただし、制度名だけで一律に判断できるものではありません。補助金・助成金ともに予算、申請期限、支給要件などが定められているため、それぞれの制度内容を確認しましょう。
中小企業が補助金を申請するときの流れ
細かな手続きは制度によって異なりますが、おおむね次のように進みます。各ステップで必要になる準備や書類については、補助金申請の詳しい流れと必要書類もあわせて確認してください。
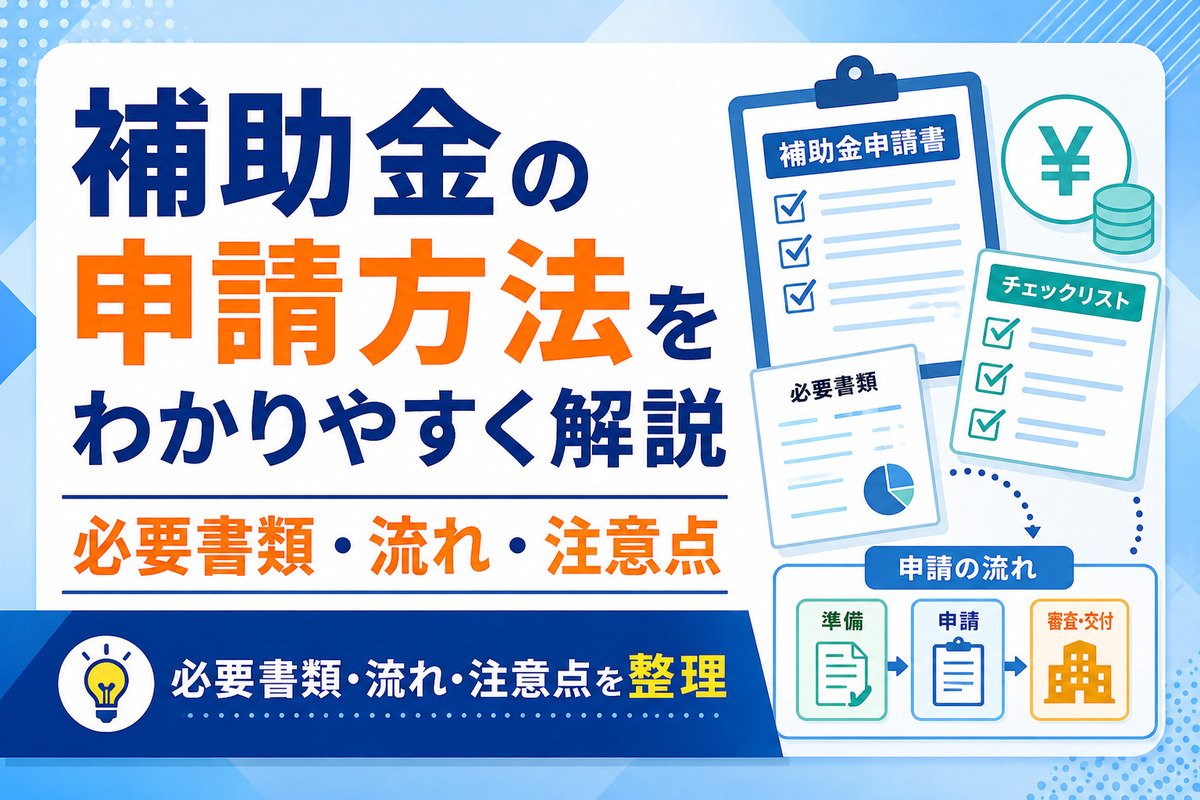
- 自社の経営課題と投資内容を整理する
まず補助金を探すのではなく、「何を改善するために、何へ投資するのか」を整理します。 - 利用できる補助金を探す
中小企業庁、中小機構の補助金活用ナビ、Jグランツ、自治体、商工会・商工会議所などで確認します。 - 最新の公募要領を確認する
対象者、補助対象経費、補助率、申請期限、事業実施期間、賃上げ要件などを確認します。 - GビズIDプライムを取得する
主要な補助金では、電子申請にGビズIDプライムが必要になるものがあります。
現在、GビズIDプライムはオンライン申請なら最短即日、書類郵送の場合は不備がなければ原則2週間以内と案内されています。ただし、審査状況などで時間がかかる可能性もあるため、補助金を検討した段階で取得しておくと安心です。 - 事業計画や必要書類を準備する
設備投資額だけでなく、市場環境、経営課題、投資後の効果、売上・付加価値・生産性などを数字で説明できるようにします。 - 電子申請する
締切直前はアクセスが集中する場合があります。デジタル化・AI導入補助金でも、公式サイトが締切直前のアクセス集中を避けるよう案内しています。 - 採択後、交付決定を受けて事業を実施する
ここは特に重要です。
補助金は「採択されたらすぐ発注してよい」とは限らない
補助金では、採択と交付決定は別の手続きです。
たとえば小規模事業者持続化補助金では、採択後に見積書などを提出し、内容を確認したうえで交付決定となり、交付決定日から補助事業を開始する仕組みです。
制度によっては、交付決定前に発注・契約・支払いをすると補助対象外になることがあります。
「どうせ採択されたから大丈夫だろう」と先に機械を注文したり、システム開発を始めたりしないよう注意しましょう。
補助金は原則として後払い|資金繰りにも注意
補助金は、先に補助金が振り込まれて、その資金で設備を購入する仕組みとは限りません。
たとえば小規模事業者持続化補助金では、補助事業を実施する際に自己負担が必要で、事業完了後の精算払いと明記されています。
仮に1,000万円の設備を購入し、500万円の補助金を受けられるとしても、設備代を先に支払うための資金が必要になる可能性があります。
そのため、
「補助金がいくらもらえるか」
だけでなく、
「いつ設備代を支払うのか」
「補助金はいつ入金されるのか」
「入金までの運転資金を確保できるか」
まで確認しておくことが重要です。
必要に応じて金融機関からの融資も含めて、補助金と資金調達をセットで考えましょう。
補助金は返済不要?返還を求められることはある?
補助金は融資ではないため、適切に制度を利用して要件を満たしていれば、通常は借入金のように返済する必要はありません。
ただし、「もらったら何をしてもよい」という意味ではありません。
虚偽申請、不正受給、目的外利用などが判明すれば、交付決定の取り消しや補助金の返還が必要になることがあります。
また、制度によっては賃上げや事業計画上の目標が要件となっており、一定の要件を達成できなかった場合に補助金の一部または全部の返還が必要になるケースがあります。
2026年度の新事業進出・ものづくり商業サービス補助金でも、事業計画上の達成要件を満たさない場合に返還義務が生じることがあると明記されています。
申請時には、補助額だけでなく補助事業終了後の義務まで確認しましょう。
補助金を受け取ったら税金はかかる?
補助金は「返済不要だから税金もかからない」と誤解されることがありますが、税務上は注意が必要です。
法人では原則として益金の対象になる
法人が事業に関連して受ける補助金は、原則として法人税の所得計算上、益金となります。
ただし、具体的にどの事業年度の益金となるかは、補助金の交付条件や「補助金を受け取る権利がいつ確定したか」によって判断する必要があります。
国税庁の事前照会事例でも、対象となった補助金について、交付決定通知を受けた時点で収入すべき権利が確定すると判断されたケースがあります。
補助金の入金日だけを見て決算処理を決めないことが重要です。課税関係や申告時の処理については、補助金を受け取った場合の税金・確定申告で詳しく解説しています。
固定資産を取得した場合は圧縮記帳を利用できることがある
国庫補助金等を使って機械や建物などの固定資産を取得した場合、一定の条件を満たせば圧縮記帳を適用できることがあります。
圧縮記帳を利用すると、補助金によって一時的に大きな課税所得が発生することを調整できます。
ただし、圧縮記帳をすると固定資産の税務上の帳簿価額が下がり、その後の減価償却費も小さくなります。
つまり「補助金に永久に税金がかからなくなる制度」ではなく、課税時期を調整する性格があります。適用条件や仕訳、申告時の注意点は、補助金の圧縮記帳の仕組みと適用条件も確認しておきましょう。
個人事業主も税務処理が必要
個人事業主が補助金を受け取った場合の所得区分は、補助金の性質によって異なります。特に、固定資産の取得・改良に充てるための国庫補助金等で、所得税法第42条・第43条の総収入金額不算入の適用を受けないものは、所得税基本通達34-1(9)により一時所得に該当する取扱いがあります。
一方、一定の国庫補助金等をその交付目的に適合する固定資産の取得・改良に充てた場合は、所定の明細書を確定申告書に添付することなどを条件として、所得税法第42条等により総収入金額に算入しない取り扱いを受けられる場合があります。この取扱いを適用すると、対象資産の取得価額にも影響するため、減価償却まで含めて確認が必要です。
補助金の種類や交付目的によって課税関係は異なるため、補助額が大きい場合は、採択後ではなく申請・設備投資を決める段階から税務処理まで考えておくことをおすすめします。
消費税では原則として課税対象外
補助金は、商品やサービスを提供した対価として受け取るものではないため、一般的には消費税の課税対象となりません。
国税庁も、補助金について「一般的には対価とは認められないため、原則として課税の対象とはならない」としています。
法人税・所得税と消費税では取り扱いが異なる点に注意しましょう。
補助金で失敗しないために確認しておきたいポイント
中小企業が補助金を利用するときは、「申請できるか」だけでなく、次の点まで確認しておくことが重要です。
補助金ありきで事業を決めない
補助金を受けるためだけに、本来必要のない設備やシステムを購入してしまえば、補助される部分以外は自社負担です。
たとえば補助率1/2なら、1,000万円の投資に対して少なくとも500万円程度は自社で負担することになります。
まず事業として投資する価値があるかを判断し、その後に補助金を検討しましょう。
補助率と補助上限を混同しない
「最大1,000万円」と書かれていても、1,000万円の設備を買えば1,000万円もらえるという意味ではありません。
たとえば補助率1/2で補助上限1,000万円なら、2,000万円の補助対象経費があって初めて1,000万円に達します。
さらに、一部の費用が補助対象外になることもあります。
交付決定前に契約しない
対象期間外の契約や支払いは、補助対象として認められない可能性があります。
設備や制作会社の納期が迫っていても、必ず公募要領に記載された「補助事業開始可能日」を確認しましょう。
補助金入金までの資金を確保する
補助金が後払いの場合、最初は自社で設備代などを支払わなければなりません。
補助金を含めた資金計画ではなく、補助金がまだ入っていない状態でも支払いができる資金繰りを作っておきましょう。
補助金を受け取った後の報告義務も確認する
補助金によっては、補助事業終了後も数年間、売上高、付加価値額、賃金などの実績報告を求められます。
設備を処分する場合に事前承認が必要になるケースもあります。
申請前に「採択されるまで」だけを見るのではなく、補助事業終了後まで含めたルールを確認することが大切です。
中小企業向け補助金の探し方
国の補助金については、中小企業庁・中小機構などの公的サイトから確認するのが基本です。
特に中小機構の「補助金活用ナビ」では、2026年度の主要補助金について公募開始日、申請開始日、締切日、採択予定日などがまとめられています。
また、国の制度だけでなく、
- 都道府県
- 市区町村
- 地方自治体の産業振興機関
- 商工会・商工会議所
などが独自の補助金を実施していることがあります。
たとえば設備投資、ホームページ制作、展示会出展、省エネ設備、創業、店舗改装などについて、地域限定の制度が設けられている場合があります。
「中小企業 補助金」だけで探すのではなく、「都道府県名+補助金」「市区町村名+設備投資+補助金」など、所在地と目的を組み合わせて確認することも有効です。
中小企業向け補助金に関するよくある質問
Q.中小企業なら誰でも補助金をもらえますか?
いいえ。
中小企業に該当していても、各補助金の対象事業、従業員数、事業内容、賃上げ要件などを満たす必要があります。また、審査型の補助金では申請しても採択されないことがあります。
Q.個人事業主も対象になりますか?
対象になる制度があります。
デジタル化・AI導入補助金や小規模事業者持続化補助金など、個人事業主が申請できる制度もあります。ただし、制度ごとの要件を確認してください。
Q.設備投資に使える補助金はありますか?
あります。
人手不足解消を目的とした設備なら中小企業省力化投資補助金、新製品開発や新規事業のための設備なら新事業進出・ものづくり商業サービス補助金などが候補になります。
設備の種類だけではなく、設備を導入する目的によって適した補助金が変わります。
Q.パソコン購入に使える補助金はありますか?
制度によります。
デジタル化・AI導入補助金の一部の枠では、一定の条件でPC・タブレットなどが補助対象になる場合があります。ただし、通常のパソコン購入を自由に補助してくれる制度ではありません。
購入する前に対象製品・経費の条件を確認しましょう。
Q.ホームページ制作に補助金は使えますか?
制度によっては対象になります。
小規模事業者持続化補助金ではウェブサイト関連費が対象経費に含まれています。ただし、第20回公募ではウェブサイト関連費のみで申請することはできず、ウェブサイト関連費の補助金交付申請額は30万円(税込)が上限です。販路開拓等を目的とした事業計画との関連性も必要です。
Q.補助金は返済しなくてよいですか?
適正に補助事業を実施し、必要な要件を満たしていれば、融資のように返済する必要はありません。
ただし、不正受給、目的外利用、条件違反、一定の事業計画要件の未達などにより、返還が必要になる場合があります。
Q.補助金はいつ振り込まれますか?
制度によりますが、事業完了後に実績報告を行い、補助金額が確定してから支払われる「精算払い」の制度が多くあります。
そのため、補助金が振り込まれるまでの設備代や外注費を、自社で立て替えられる資金計画が必要です。
Q.複数の補助金を同時に利用できますか?
異なる事業・経費であれば利用できる場合がありますが、同じ経費について複数の国の補助金から重複して補助を受けることは認められない制度が一般的です。
併用できるかどうかは、それぞれの公募要領を確認してください。
Q.補助金の申請は誰に相談すればよいですか?
制度そのものについては、各補助金の事務局、商工会・商工会議所、中小企業支援機関などに相談できます。
事業計画の策定では中小企業診断士など、補助金受給後の会計・税務処理では税理士など、相談内容に応じて専門家を使い分けるとよいでしょう。
「必ず採択される」「補助金が確実にもらえる」といった説明をする事業者には注意が必要です。補助金は審査がある以上、専門家が採択を保証できるものではありません。
まとめ|中小企業の補助金は「何に投資するか」から選ぶ
2026年は、中小企業の設備投資、デジタル化、人手不足対策、新事業、販路開拓などを支援するさまざまな補助金があります。
なかでも確認しておきたいのが、
中小企業省力化投資補助金
人手不足解消・自動化・省力化に向く制度。
デジタル化・AI導入補助金
ITツールやAIなどによる業務効率化に向く制度。
新事業進出・ものづくり商業サービス補助金
新製品開発、新市場進出、海外展開などに向く制度。
小規模事業者持続化補助金
小規模事業者の販路開拓や広告、店舗・営業活動の改善に向く制度。
事業承継・M&A補助金
事業承継やM&A、PMIを進める企業向けの制度。
中小企業成長加速化補助金
売上高100億円を目指して大規模投資を行う企業向けの制度です。
補助金は返済不要というメリットがある一方で、採択審査、自己負担、後払い、交付決定前の発注制限、事業終了後の報告、賃上げなどの達成要件が設定される場合があります。
そのため、「使える補助金があるから投資する」のではなく、「自社に必要な投資を決め、その投資に利用できる補助金を探す」ことが基本です。
また、補助金を受け取った場合には法人税・所得税上の処理も必要になります。金額の大きな設備投資では、圧縮記帳を利用できるケースもあるため、申請段階から資金繰りと税務まで含めて計画しておくと、補助金をより効果的に活用できます。
参考資料・出典
- 中小企業省力化投資補助金「一般型 資料ダウンロード(第8回公募要領)」
- デジタル化・AI導入補助金2026「事業スケジュール」
- 中小機構「2026年度(R8年度)小規模事業者・中小企業向け補助金スケジュール」
- 新事業進出・ものづくり商業サービス補助金「補助金概要」
- 小規模事業者持続化補助金<一般型・通常枠>「第20回公募要領(第8版)」
- 国税庁「第2節 国庫補助金等で取得した資産の圧縮記帳」
※本記事の制度内容・公募日程は2026年9時点の公表情報に基づいています。申請時には必ず各補助金の最新の公募要領・公式情報をご確認ください。